

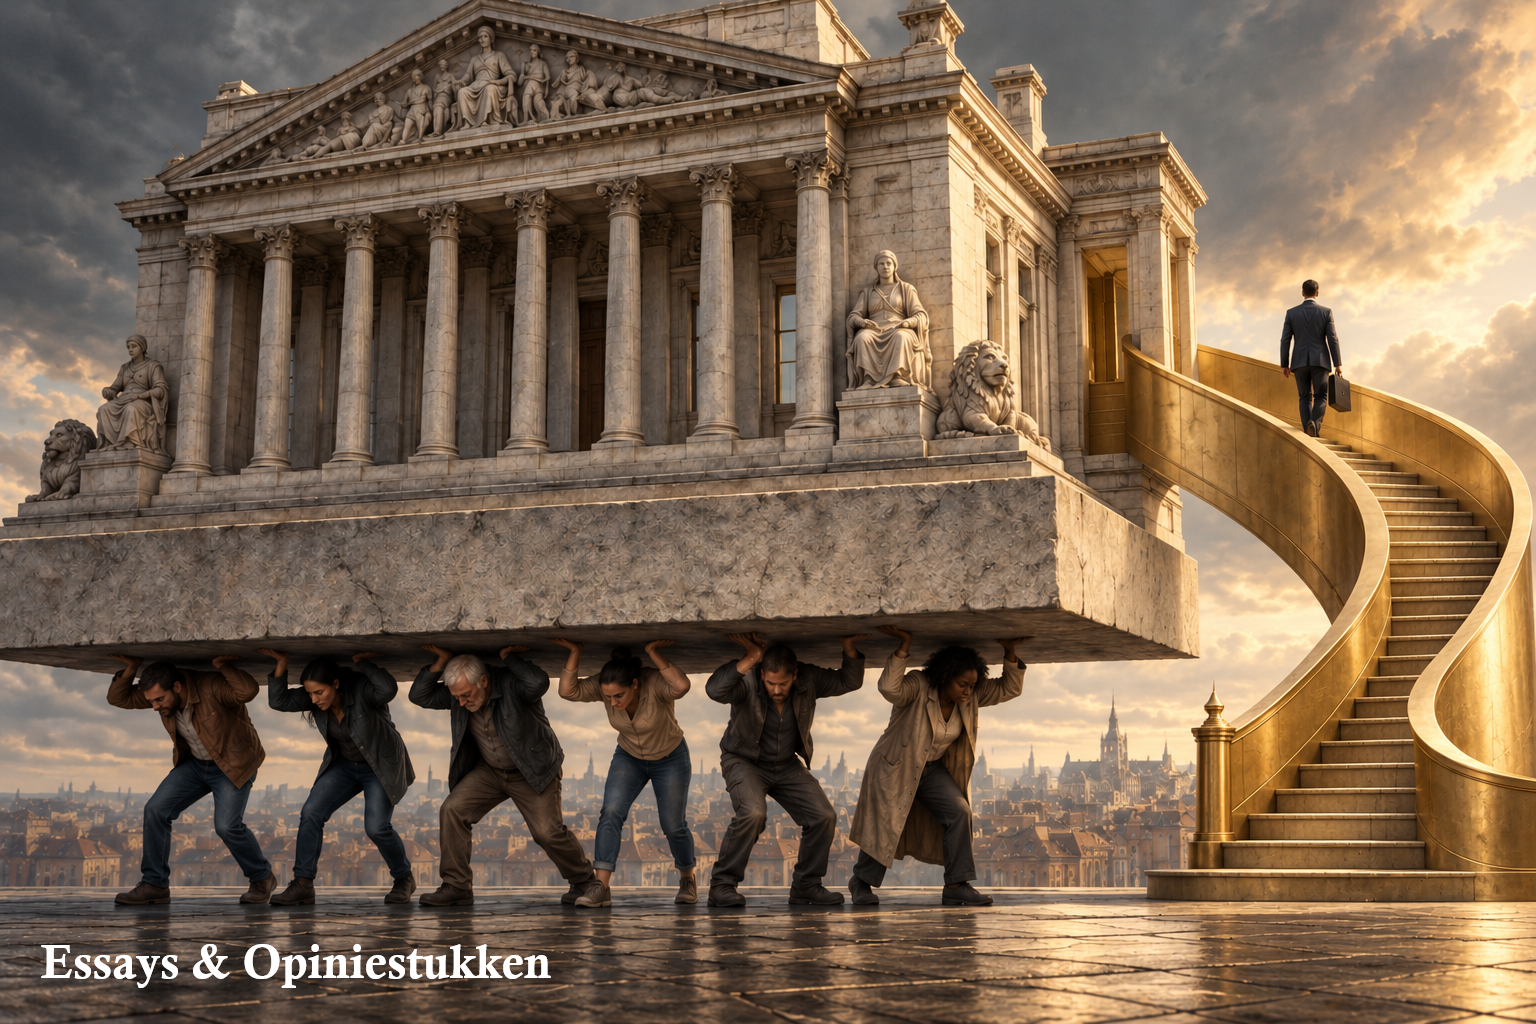
Wanneer succes een vrijstelling wordt
Wie veel bereikt, mag daarvan de vruchten plukken. Maar hoeveel ruimte mag succes bieden om de gemeenschappelijke rekening aan anderen over te laten?
Een begroting vertelt meer dan hoeveel geld een overheid tekortkomt. Ze vertelt ook van wie een inspanning wordt verwacht, welke belangen worden ontzien en wat een samenleving onder verantwoordelijkheid verstaat.
Paul De Grauwe legt in zijn recente kritiek op het Belgische begrotingsbeleid een ongemakkelijke vraag op tafel. Waarom zouden we nieuwe offers vragen zonder eerst de fiscale uitwegen aan te pakken waardoor hogere inkomens relatief minder bijdragen? Zijn voorstel draait om het sluiten van die uitwegen, zodat elders ruimte ontstaat voor lastenverlichting.
Die discussie verdient meer dan het gebruikelijke verwijt dat hogere bijdragen een straf op succes zijn.
Succes ontstaat nooit uitsluitend uit individuele verdienste. Talent, inzet en ondernemingszin doen ertoe. Maar ze krijgen vorm binnen een samenleving die onderwijs organiseert, infrastructuur onderhoudt, contracten afdwingt en onderzoek financiert. Ook werknemers, klanten en eerdere generaties bouwen mee aan de voorwaarden waaronder iemand kan slagen.
Wie daarvan uitzonderlijk profiteert, mag dus op een overeenkomstige bijdrage worden aangesproken. Daarvoor hoeft niemand zich voor zijn succes te verontschuldigen.
Meer dan 2.500 jaar geleden presenteerde Cyrus de Grote zich al als een heerser die het welzijn van zijn onderdanen bevorderde. Op de Cyruscilinder liet hij beschrijven hoe hij verlichting bracht en verbannen bevolkingsgroepen liet terugkeren. Ook dat was een manier om macht te rechtvaardigen. Maar precies daarin schuilt een gedachte die ons nog altijd aangaat: macht vraagt een rechtvaardiging die verder reikt dan het eigen gewin.
Voor onze samenleving betekent dit dat macht en invloed, voortkomend uit succes, verantwoordelijkheid met zich meebrengen. Wie meer mogelijkheden heeft om de samenleving vorm te geven, mag ook nadrukkelijker worden aangesproken op wat hij eraan bijdraagt.
De moeilijkheid begint wanneer financieel voordeel ook de mogelijkheid vergroot om die bijdrage te beperken.
Neem de fiscale behandeling van loon en dividenden. Op belastbaar beroepsinkomen gelden oplopende tarieven tot 50 procent. Dat hoogste tarief geldt alleen voor de bovenste inkomensschijf, niet voor het volledige inkomen. Bij dividenden bedraagt de roerende voorheffing normaal 30 procent. Maar bepaalde aandelen van kleine vennootschappen komen, onder voorwaarden en na een wachttermijn, in aanmerking voor het zogenoemde VVPRbis-regime: sinds juli 2026 bedraagt dat gunsttarief 18 procent.
Daar hoort een belangrijke precisering bij: op de uitgekeerde winst is doorgaans eerst vennootschapsbelasting betaald. Wie alleen ‘50 procent op loon tegenover 18 procent op dividenden’ schrijft, vergelijkt onvolledig. Bij 25 procent vennootschapsbelasting en vervolgens 18 procent op het resterende dividend bedraagt de gecombineerde belasting bijvoorbeeld 38,5 procent. Het punt is niet dat dividenden onterecht bestaan, maar dat de fiscale behandeling van inkomsten kan verschillen naargelang de juridische vorm waarin ze worden ontvangen. De vraag is welke verschillen maatschappelijk te verantwoorden zijn, en welke vooral voordeel bieden aan wie zijn inkomsten gunstig kan organiseren.
Een tweede voorbeeld is woningverhuur. Wie als particulier een ongemeubelde woning verhuurt aan iemand die ze uitsluitend privé gebruikt, wordt in de personenbelasting doorgaans belast op het geïndexeerde kadastraal inkomen, verhoogd met 40 procent. De werkelijk ontvangen huur vormt dus niet de belastingbasis. Wikifin geeft voor inkomstenjaar 2026 het voorbeeld van een woning met 12.000 euro jaarlijkse huur en een niet-geïndexeerd kadastraal inkomen van 1.000 euro: slechts 3.220 euro wordt als belastbaar onroerend inkomen meegerekend. Daarnaast is wel onroerende voorheffing verschuldigd.
Deze regelingen zijn legaal en niet voorbehouden aan superrijken. Ze tonen wel dat de herkomst en de organisatie van inkomen mee bepalen hoe het wordt belast. Wie een loon ontvangt, heeft andere mogelijkheden dan wie inkomsten via een vennootschap of vastgoed verwerft.
Het onderscheid tussen inkomen en vermogen blijft daarbij essentieel. Een hoog loon is geen miljardenvermogen. Een kleine ondernemer is geen internationale holding. Een eerlijke hervorming moet die verschillen ernstig nemen. Juist daarom moeten we kijken naar wat mensen werkelijk bijdragen, in plaats van uitsluitend naar de tarieven op papier.
Daar raakt fiscaliteit aan een bredere kwestie: de ongelijke toegang tot het systeem.
Geld kan gespecialiseerde kennis kopen, tijd vrijmaken en juridische ondersteuning betalen. Netwerken kunnen toegang geven tot plaatsen waar beleidskeuzes worden voorbereid. Prestige kan ervoor zorgen dat bezwaren aandachtiger worden beluisterd. Geen van die voordelen bewijst op zichzelf misbruik. Samen kunnen ze wel een aanzienlijke voorsprong opleveren bij het verdedigen van het eigen belang.
Wie weinig ruimte heeft, moet zich aanpassen aan de regels. Wie veel ruimte heeft, kan bovendien onderzoeken hoe die regels gunstiger uitpakken, en proberen hun toekomstige vorm te beïnvloeden.
Dat iets wettelijk is toegestaan, betekent nog niet dat het maatschappelijk te rechtvaardigen is.
Wetgeving is zelf het resultaat van politieke keuzes. Een uitzondering kan legaal zijn en toch een zwakke maatschappelijke rechtvaardiging hebben.
Natuurlijk verdient ook het tegenargument aandacht. Belastingen kunnen investeringen beïnvloeden, ontwijking uitlokken en ingewikkeld zijn om uit te voeren. Overheidsuitgaven zijn evenmin automatisch zinvol. Wie meer bijdragen vraagt, moet uitleggen hoe en waarom.
Maar die toets moet voor iedereen gelden. Ook een fiscale uitzondering heeft een prijs. Ook het ontzien van bepaalde inkomsten vraagt een verantwoording. Wie vreest dat een hervorming economische schade veroorzaakt, moet dat concreet onderbouwen. Het woord ‘ondernemerschap’ is geen vrijstelling van onderzoek.
De opdracht is dan helder: maak zichtbaar wie effectief hoeveel bijdraagt, toets uitzonderingen aan hun publieke nut en zorg dat de uitvoering voldoende deskundigheid en middelen krijgt. Beoordeel een begroting vervolgens op de verdeling van de werkelijke inspanning.
Daarmee wordt succes geen moreel falen. Dat zou een te gemakkelijke beschuldiging zijn.
Het morele falen begint wanneer we succes gebruiken om verantwoordelijkheid af te weren. Wanneer we de maatschappelijke voorwaarden van rijkdom vanzelfsprekend vinden, maar de bijbehorende bijdrage als een onredelijke aanslag beschouwen.
Een samenleving mag veel ruimte geven om vooruit te komen. Ze moet even duidelijk zijn over wat daartegenover staat.
Succes verdient erkenning. Het verleent geen vrijstelling van wederkerigheid.
— Grijze Sater